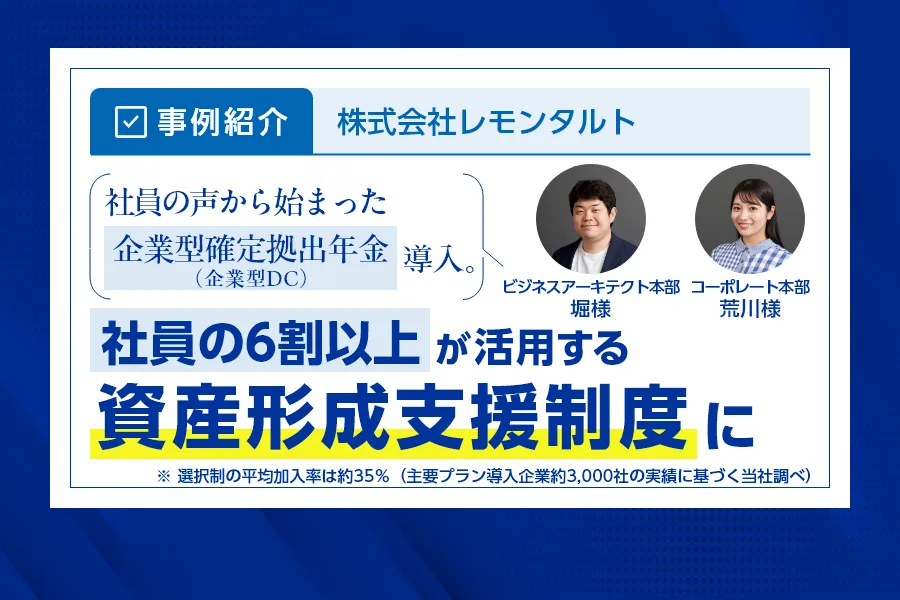
2020年設立の株式会社レモンタルト様は、デジタル領域の総合的なソリューションを展開する企業です。社員の平均年齢は30歳と若く、活気あふれる組織づくりを推進しています。
同社はさらなる成長に向けて社員が長く活躍できる環境の整備に注力し、その取り組みの一環として、2024年10月に企業型確定拠出年金(企業型DC)を導入しました。
企業型DCの制度設計は選択制となっており、2026年10月現在の加入率が社員のおよそ6割(※)と、高い水準を維持しています。
※ 選択制の平均加入率は約35%(主要プラン導入企業約3,000社の実績に基づく当社調べ)
そこで今回は、株式会社レモンタルト様の堀さんと荒川さんに、経営層への提案から制度の立ち上げ、各種手続き、導入後の運用まで幅広くお話しいただき、企業型DCをどのように社内へ浸透させ、高い加入率につなげてきたのか、その取り組みの裏側や実践事例を伺いました。
企業型DCを導入した背景や導入時の実務、社内の反応、そして加入者として実感しているメリットについてご紹介しているため、これから企業型DCの導入を検討している方はぜひ参考にしてください。
導入背景|採用競争を勝ち抜くため、社員への還元策を模索
<抱えていた課題>
- エンジニア・マーケター・データ活用人材など、募集職種の採用競争が激しい
- 優秀な人材に選んでもらうため、会社の魅力を高める必要があった
- 従業員数や企業規模の制約により、導入できる福利厚生の選択肢が限られていた
- 福利厚生の管理に多くの人員は割けず、管理負担の軽い制度を求めていた
企業のDXを企画からシステム開発、実装・運用まで一貫して支援するレモンタルト様では、事業拡大に向けて企業文化に合う人材が長く活躍できる組織づくりを重視していました。
こうした人材に選ばれる会社を目指す一方、当時は設立から約3年の段階で、採用面で十分な魅力を打ち出すことが課題でした。
また、業績の変動も見据えると、基本給を大幅に引き上げることも容易ではなかったといいます。そこで同社が着目したのが、福利厚生を通じて社員に還元する方法です。
採用・定着を後押ししながら、社員にとって長期的な価値のある仕組みづくりを検討したそうです。
Q. 事業拡大に向けて、どのような人材を求めていたのでしょうか?
堀さん:
スキルや経験だけを重視して急激に採用人数を増やすのではなく、「社員一人ひとりの成長が会社の成長につながる」という当社の考え方に共感し、長く活躍していただける方を採用したいと思っていました。
当社には、マーケターやエンジニア、ITコンサルタント、AI・データ活用の専門家など、多様な職種のメンバーが在籍しています。
いずれも市場からの需要が高く採用競争の激しい職種で、採用の難しさを実感していました。そうしたなかで、今後の事業拡大を考えると、長く活躍していただける人材の安定的な確保は欠かせませんでした。
Q. レモンタルト様が求める人材を確保するために、着目したのが福利厚生だったのでしょうか?
堀さん:
給与とは別の形で社員に還元し、長期的に働きやすい環境を整える方法として、目を向けたのが福利厚生の充実です。
当社の考え方に共感する人材に選んでもらい、入社後も長く働いてもらうには、会社としての魅力を高める必要があります。
ただ、当時は設立から約3年で、会社として実績や知名度を築いている途中の段階でした。業績の変動も考慮すると、採用競争力を高めるために基本給を引き上げ続けるのは現実的ではありません。
そこで福利厚生に着目し、採用時の魅力になるだけでなく、入社後の社員にとっても価値を実感できる仕組みにしたいと考え、さまざまな制度やサービスの比較を始めました。
企業型DCを導入した理由|社員の声をきっかけに制度を検討
レモンタルト様では、福利厚生の検討は従業員が主体となって始まりました。
当初は借り上げ社宅や社食サービスも候補に挙がりましたが、企業規模による利用条件や社内の運用負担が課題となったそうです。
そこで新たな候補となったのが、企業型DCです。少人数でも導入しやすく、社員の資産形成を支援できることから、設立から間もないレモンタルト様の状況に適した制度として導入されました。
また、堀さんが簿記1級の知識を活かし、制度や会計上の特徴を十分に理解したうえで検討できたことも、企業型DC導入の後押しとなりました。
Q. 福利厚生はどのように比較・検討しましたか?
堀さん:
福利厚生の検討は経営陣からの指示で始まったものではありません。
私を含む従業員が主体となって進めたものです。社内の要望を取りまとめながら、導入に向けた検討を進めました。
当初は借上社宅や社食サービスなども検討しましたが、「従業員50名以上」といった利用条件が設けられているものも多く、当社の規模では選択肢が限られていたのが実情です。
また、制度によっては社内での管理に人員を割く必要があり、導入後の運用負担も考慮しなければなりません。
こうした条件を踏まえ、当社の規模に合い、社員にとっても長期的な価値がある制度かを比較・検討しながら、導入準備を進めていきました。
Q. なぜ企業型DCがレモンタルト様に適していたのでしょうか?
堀さん:
資料を請求して詳しく調べたところ、企業型DCは少人数の組織でも導入でき、社内の管理負担も抑えやすいことが分かりました。
また、すでにiDeCoを利用している社員や、前職で企業型DCに加入していた社員から、
「当社でも企業型DCを利用したい」
「前職で積み立てた資産を移したい」
というニーズがあったことも、導入の後押しになりました。
私自身も、以前からiDeCoを利用していました。そうしたなかで、社員の将来に向けた資産形成を支援する制度が、当社に適していると思いました。
Q. 企業型DCと他の退職金制度と比較しましたか?
堀さん:
私自身が簿記1級を取得していたことから、複数の企業年金制度について制度の仕組みはもちろん、会計上の特徴も踏まえて比較しています。
例えば、企業年金には、将来の給付額があらかじめ定められている確定給付企業年金(DB)もあります。
しかし、DBは積立状況によって会社に追加負担が生じる可能性もあります。その一方で、会社がどの程度のコストを負担しているのかが、社員には伝わりにくい面もあると感じていました。
反対に、企業型DCであれば拠出された掛金が一人ひとりの資産として積み立てられ、社員自身で運用状況を確認できます。
会社からの支援が目に見える形で伝わるため、福利厚生としての価値を実感してもらいやすい点に、企業型DCの魅力を感じました。
SBIベネフィット・システムズを選んだ理由|運用商品の充実度と長期的な安心感を重視
レモンタルト様では、運用商品の充実度や長期的な安心感を重視して比較・検討を進めたそうです。
また、社員からも前向きな声が多く上がったことで本格的に検討を進めた結果、SBIベネフィット・システムズの企業型DCを選定したそうです。
Q. SBIベネフィット・システムズを選んだ決め手は何ですか?
堀さん:
SBIグループとしての商品供給力やブランド力、安定性を総合的に判断したことが、選定の大きな決め手です。
また、企業型DCの導入方針を固めた後、提供会社を比較するうえでとくに重視したのが、運用商品のラインナップです。
導入企業や加入者の口コミを調べるなかで、「選びたい商品がない」という不満を目にすることがありました。
せっかく制度を導入しても、社員が自分に合った商品を選べなければ、十分に活用してもらえない可能性があります。
企業型DCは長期にわたって利用する制度なので、商品の選択肢だけでなく、安心して任せ続けられるかも重視しました。
その点、SBIベネフィット・システムズさんは運用商品のラインアップが充実しており、低コストで運用できる商品も複数用意されていました。
企業型DCを導入するまで|不安を一つずつ解消しながら、スムーズに導入
企業型DCの導入にあたっては、堀さんが制度の検討から立ち上げまでを取りまとめました。
資産管理の仕組みや手続きの複雑さを懸念していた一方で、SBIベネフィット・システムズへの確認を重ねながら準備を進めたことで、手続きは想像していたほど大きな負担にはならなかったと言います。
Q. 導入前はどのような懸念点がありましたか?
堀さん:
私自身、投資についてはある程度の知識がありましたが、企業型DCの導入は初めてで、「社員の資産がどのように管理されるのか」「管理の透明性は確保されているのか」「手続きが複雑ではないか」といった懸念がありました。
そうした資産管理の面については、SBIベネフィット・システムズさんから、資産管理機関と運営管理機関が分けられている制度構造について説明していただき、懸念は解消されました。
また、手続きについても必要な書類や対応事項を案内していただき、当社側でスムーズに準備を進められています。
最初の資料請求や制度導入の取りまとめは私が担当しましたが、その後の日常的な運用や事務手続きについては、比較的早い段階で経理担当の荒川に引き継ぎました。
Q. 経営陣からの理解はすぐに得られましたか?
堀さん:
経営陣は当時、投資や資産運用への関心が必ずしも高かったわけではありません。
そこで承認を得るにあたり、社員の資産形成を支援できることに加え、導入後の運用負担や費用面を含め、会社にとってどのような意義があるのかを整理して説明しました。
その際には、選択制DCの導入による会社負担分の社会保険料への影響もシミュレーションしています。
費用負担を抑えること自体を目的としたのではなく、社員の将来を支える福利厚生として継続的に運用でき、会社側にも導入する合理性があることを示しました。
こうした点を具体的に説明したことで、経営陣からも理解を得ることができたと考えています。
Q. 導入時に想定外のトラブルなどはありましたか?
堀さん:
SBIベネフィット・システムズさんとの手続きよりも時間がかかったのは、当社側の社内規程の整備です。
準備を進めるなかで、育児休業に関する規程など、未整備の部分があることが分かりました。
そこで社労士に相談し、必要な規程を整えていきました。一定の手間はかかりましたが、企業型DCの導入が、社内体制や就業規則を見直す良いきっかけにもなったと思います。
社内準備は必要だったものの、企業型DC自体の導入手続きは、SBIベネフィット・システムズさんの案内に沿って必要書類を準備・提出する形で進みました。
振り返ってみると、当初想像していたほど大きな負担ではなく、比較的スムーズだったと感じています。
企業型DC導入後の運営|疑問をすぐに確認できるサポートを活用
堀さんが導入を進め、その後の運営・経理実務を荒川さんが引き継ぎました。荒川さんは給与の手続きや引き落としの時期など、経理実務に不安を感じていたそうです。
企業型DCは導入して終わりではなく、その後の運用や事務手続きも重要になります。不安や疑問が生じた際は、SBIベネフィット・システムズのサポートを活用しながら対応を進めたそうです。
Q. 導入後の制度運営で難しいと感じた点はありましたか?
荒川さん:
私は当時、投資や金融に関する知識がほとんどなく、企業型DCという制度自体も知りませんでした。導入すると聞いたときは、「こんな制度があるんだ。でも、何だか難しそうだな」というのが率直な印象でした。
そこで、実際に手続きを始めたところ、「導入月の掛金は何月分の給与から調整するのか」「給与を調整したあと、実際に引き落とされるまでにどのくらい時間がかかるのか」など、細かな疑問がいろいろと出てきました。
給与計算に関わることなので、間違えないようにしなければというプレッシャーもかなり大きかったです。
そんなときに助かったのが、管理者用アカウントの「メッセージボックス(質問箱)」です。メッセージボックスを利用して、初歩的なことも含め、その都度質問させていただきました。
すぐに回答をいただけたので、分からないことを一つずつ確認しながら進められたのは、とても心強かったです。
Q. 企業型DCを運営してみて、社員の皆さまの反応はいかがでしょうか?
荒川さん:
導入後は、社員に運用商品のパンフレットを配布して、全員に一度説明を行いました。
制度について不安に感じる社員もいるのではないかと考えていましたが、その後、質問や運用に関する相談を受けることはほとんどありませんでしたね。
想像していたよりも社員に快く受け入れてもらえて、無理なく社内に定着していったように感じています。
企業型DC導入後に見られた社内の変化|社員の6割以上が活用する制度に
導入から約2年で、全社員の6割以上が企業型DCを利用するようになったレモンタルト様。加入するかを自ら選べる選択制DCでありながら、多くの社員に活用されています。
また同社では、これまでに掛金を減額した社員はおらず、毎年増額する社員がいることから、制度に対する前向きな反応がうかがえます。
企業型DCの導入は社員自らが資産形成について考えるきっかけとなり、入社後も社員の将来を支える福利厚生として定着しつつあるようです。
Q. 導入後の加入率や社員の反応について教えてください。
堀さん:
導入から約2年が経過した現在、全社員の6割以上が企業型DCを利用しています。
他の福利厚生では比較的受け身な社員もいるなか、企業型DCには自ら関心を持って加入し、活用してもらえていると感じます。
社員がそれぞれの意思で利用するかどうかを選べる制度でありながら、多くの社員が加入していることからも、福利厚生としてしっかり機能しているのではないでしょうか。
また、当社はそれほど大きな組織ではないので、周囲の社員が利用していることも、加入を考えるきっかけになったのかもしれません。
制度に対して大きな抵抗がなければ、自然に加入する社員が多かった印象です。
荒川さん:
どうしてここまで加入率が高いのか、正確な理由は分かりません。
私もそうだったのですが、「せっかく会社に制度があるなら、やってみようかな」という感覚で始めた社員もいるのだと思います。
Q. 導入後に前向きな反応などありましたでしょうか?
堀さん:
企業型DCを導入したことで、これまで計画的に貯蓄する習慣がなかった社員も、継続的に資産を積み立てられるようになりました。
また、投資信託や株式などに関心がなかった社員が、資産形成について考えるようになったケースもあります。
制度への加入を通じて、社員が自身の将来やお金について考える機会が生まれ、社内の金融リテラシーも少しずつ高まっているように感じます。
荒川さん:
企業型DCの掛金は毎年決まった時期に変更できますが、これまで掛金を減額した社員はいません。反対に、毎年何人かは増額しています。
その様子を見ていると、企業型DCを前向きに捉えている社員が多いのだと感じますね。
私自身も導入実務に関わったので、「せっかくなら利用してみよう」と思って加入しました。
もともと毎月決まった金額を貯蓄するタイプではなかったので、給与とは別で意識することなく、自然と資産形成を続けられる仕組みはありがたいです。
ときどき自分の資産状況を確認するのですが、積み立てた資産が増えているとうれしくなります。
このまま続けていきたいですし、今後は掛金を増やすことも考えています。
Q. 企業型DCは採用や社員の将来支援にどう役立つと考えていますか?
堀さん:
企業型DCは、採用時に会社の魅力を伝えるだけでなく、入社後も社員の将来を継続的に支えられる制度だと考えています。
導入からまだ約2年ですが、社員の多くが実際に制度を活用し、自身の将来や資産形成について考えるようになりました。
社員が将来振り返ったときに、「この制度があって良かった」「利用していて良かった」と感じてもらえることにも、大きな価値があると思います。
社員の将来を支援したいという会社の姿勢を、具体的な制度として形にできたことも、導入による成果の一つだと考えています。
企業型DCが選ばれる理由|成長企業に適した、社員の将来を支える福利厚生
福利厚生の比較から企業型DCの導入、その後の運用までを経験したレモンタルト様。
導入前は手続きや社内負担への不安もありましたが、振り返ると、想像していたほど大きな負担ではなかったといいます。
むしろ、会社の成長に合わせて社員の資産形成を支え続けられる点に、企業型DCの価値を実感していました。
最後に、実際に導入して分かった中小企業との相性や、検討時に備えておきたいことを伺いました。
Q. 企業型DCはどんな企業に向いていますか?
堀さん:
実際に導入してみて、企業型DCは当社のような中小企業やベンチャー企業ととくに相性の良い制度だと感じています。
従来型の退職金制度を設けることにハードルを感じている企業にとっても、社員の将来を支援する選択肢の一つになると思います。
早い段階から制度を整えておけば、会社の成長とともに、社員の資産形成を長期的に支援していくことができます。
採用時の会社の魅力づくりだけでなく、入社後も長く利用してもらえる点は、成長過程にある企業にとって大きなメリットではないでしょうか。
荒川さん:
社員の立場から見ても、会社に将来の資産形成を支援してくれる制度があるのは、やはりありがたいです。
普段は退職するときのことまで意識していませんが、将来を考えたときに、こうした制度が用意されていることには安心感がありますね。
Q. 採用面での効果や変化はありましたか?
堀さん:
当社には大手企業から転職してきた社員もおり、前職で企業型DCを利用していた人も複数いました。
そうした社員が、当社への転職後も企業型DCによる資産形成を続けやすい環境を整えられたことは、導入して良かった点の一つです。
社員からは、導入前から「企業型DCを利用したい」「前職で積み立てた資産を移したい」という声が上がっていました。
制度がないことへの不満は表面に出にくいものですが、社員が希望する資産形成の環境を用意できたことで、そうした不満もある程度解消できたのではないかと思います。
Q. 実際に導入してみて率直な感想をお聞かせください。
堀さん:
導入時は私自身も不安を感じていましたが、振り返ってみると、会社側で対応することは想像していたほど多くありませんでした。
むしろ一定の手間やコストで、社員の資産形成を長期的に支える環境を整えられたことを考えると、当社としては導入して良かったと感じています。
とはいえ、当社は社員の平均年齢が30代と比較的若く、まだ企業型DCの給付を受ける段階にある社員はいません。
そのため、現時点では制度のメリットが実感されやすく、不満が表れにくい面もあると考えています。社員の年齢構成やライフステージによって制度の受け止め方が異なる可能性には留意する必要があるかもしれません。
企業型DCに関心がある中小企業やベンチャー企業には、自社の特性に鑑みて導入が適しているかを検討してみてほしいと思います。
最後に
株式会社レモンタルト様では、設立から約3年という成長段階で、採用・定着を後押しする福利厚生の充実に取り組みました。
複数の制度を比較した結果、少人数でも導入しやすく、会社からの支援を社員が実感しやすい企業型DCを選択しました。従業員が主体となり、経営陣への提案から制度導入までを進めました。
導入から約2年で全社員の6割以上が加入し、掛金を増額する社員もいるなど、企業型DCは自ら活用する福利厚生として定着しています。
このように企業型DCは、従来型の退職金制度を整備することにハードルを感じる中小企業やベンチャー企業にとって、採用時の魅力づくりと社員の長期的な資産形成支援を両立する選択肢の一つです。
他社での活用方法や導入のポイントを詳しく知りたい方は、ぜひ導入事例集をご覧ください。