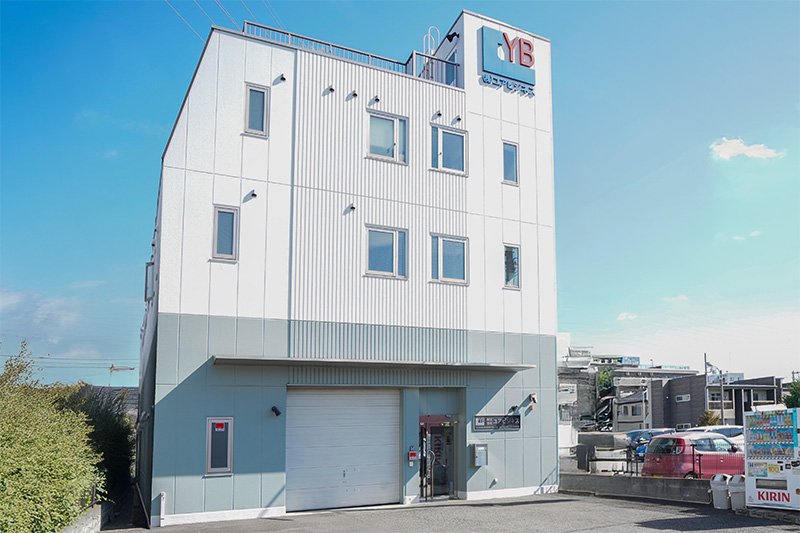
自動車ボディー向け板金用金型の3D設計や特許製品の販売などを手掛ける株式会社ユアビジネス。
「我が社に関わったすべての人が幸せになるように、人のために働く」という理念のもと、休日制度や人事制度、福利厚生の見直しなど、社員への還元を軸とした会社づくりを進めています。
その取り組みの一つとして導入したのが企業型確定拠出年金(企業型DC)です。2008年にアメリカで401kと出会い、「いつか日本でも実現したい」と考え続けてきた木下社長。
2020年に事業承継を経て経営者となった後、中退共から企業型DCへの移行を決断し、社員一人ひとりと向き合いながら進め、2025年9月から企業型DCを導入していただきました。
今回は、企業型DC導入の背景や制度移行時の苦労、導入後に見られた社員の変化、そしてこれから導入を検討する経営者へのメッセージについて伺いました。
【インタビュー動画】
※ 取材実施日:2026年8月28日
経営理念|「この会社にいてよかった」と思ってほしい
社員への還元を最優先にした会社づくり
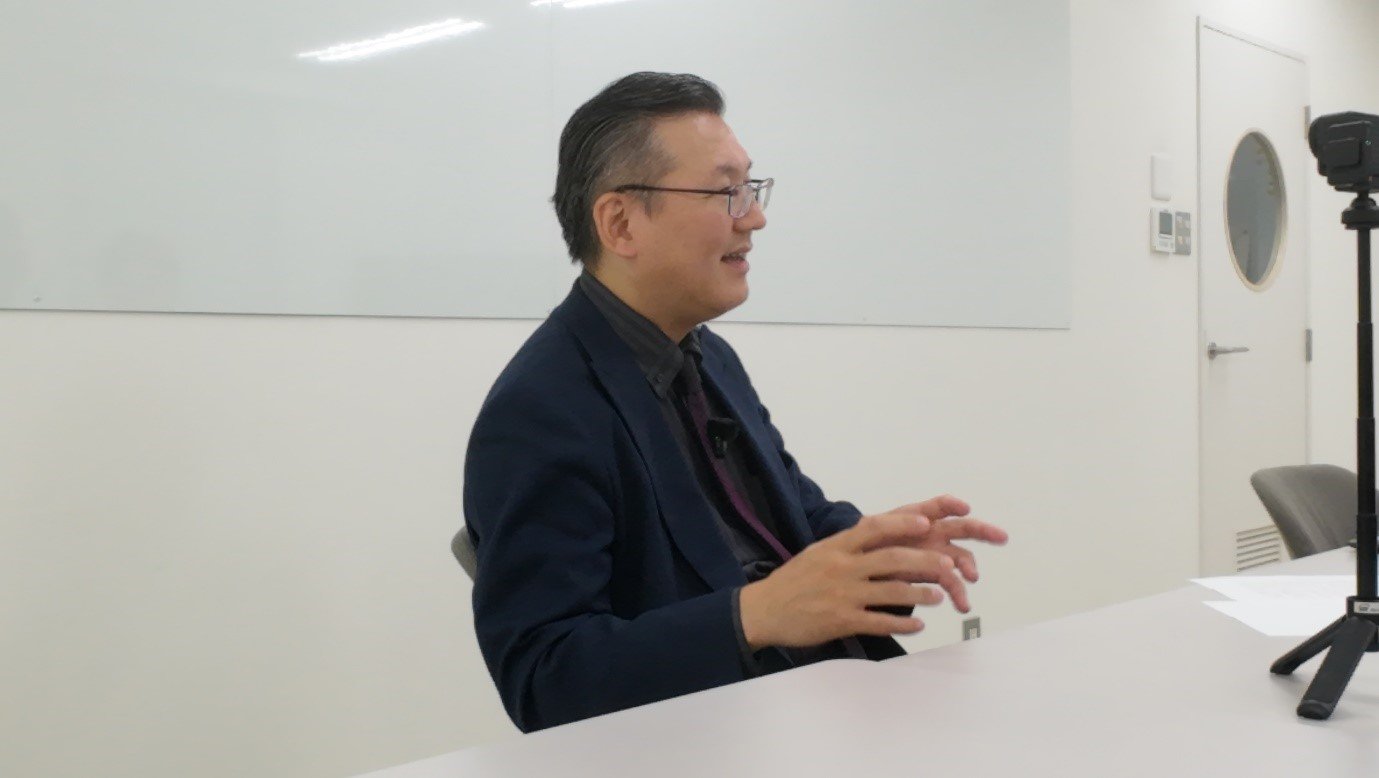
企業型DCの導入背景を伺う前に、まずは木下社長が大切にしている経営理念についてお話を伺いました。取材を通じて印象的だったのは、「社員の幸せを第一に考える」という一貫した姿勢です。
企業型DCも、制度ありきではなく、社員により良い環境を提供したいという想いの延長線上にあるものでした。まさに「我が社に関わったすべての人が幸せになるよう、人のために働く」という理念を体現している姿勢が強く印象に残りました。
- 「社員の幸せ」が第一
- 社員の幸せがビジネスや地域貢献につながる
- 事業承継後に休日日数の増加や人事評価制度の見直しを実施
- 「この会社にいてよかった」と思ってもらう施策の一つが企業型DC
Q. 株式会社ユアビジネスの事業内容や理念、木下社長の考え方についてお伺いさせてください。
まずは御社の事業内容について教えてください。
当社は、自動車のボディーに使われる鉄板の板金加工向け金型の3D設計を行っている会社です。
また、それに伴う特許製品の販売も行っています。設計技術と特許製品、この2つが事業の柱ですね。特許製品の中では「スイングカム」が代表的な製品になります。
ありがとうございます。また、御社の考え方や理念についてもお伺いできればと思います。
理念はとてもシンプルで「我が社に関わったすべての人が幸せになるよう、人のために働く」というものです。ビジネスというのは、誰かのために商品やサービスを提供して、感謝と対価をいただくものですよね。
どうしても対価ばかりを追いかけてしまいがちですが、本当に大切なのは「感謝されているかどうか」だと思っています。だから社員にも、自分の喜びは誰かに感謝されたことの中にあるんだと理解して仕事に向き合ってほしいんです。
なるほど。ちなみに、そのような考えに至った背景などはありますでしょうか。
特別な出来事があったわけではありません。
ただ、私自身は社員が幸せでなければ、その先にあるお客様や地域のことまで考えられないと思っているんです。心に余裕がない状態で、人のために何かしようなんて難しいですよね。
だからまずは社員が幸せになる。その結果としてお客様のことも考えられるようになるし、地域にも貢献できるようになる。私はそういう順番だと思っています。
Q. 木下社長はM&Aによって会社を承継されたそうですね。
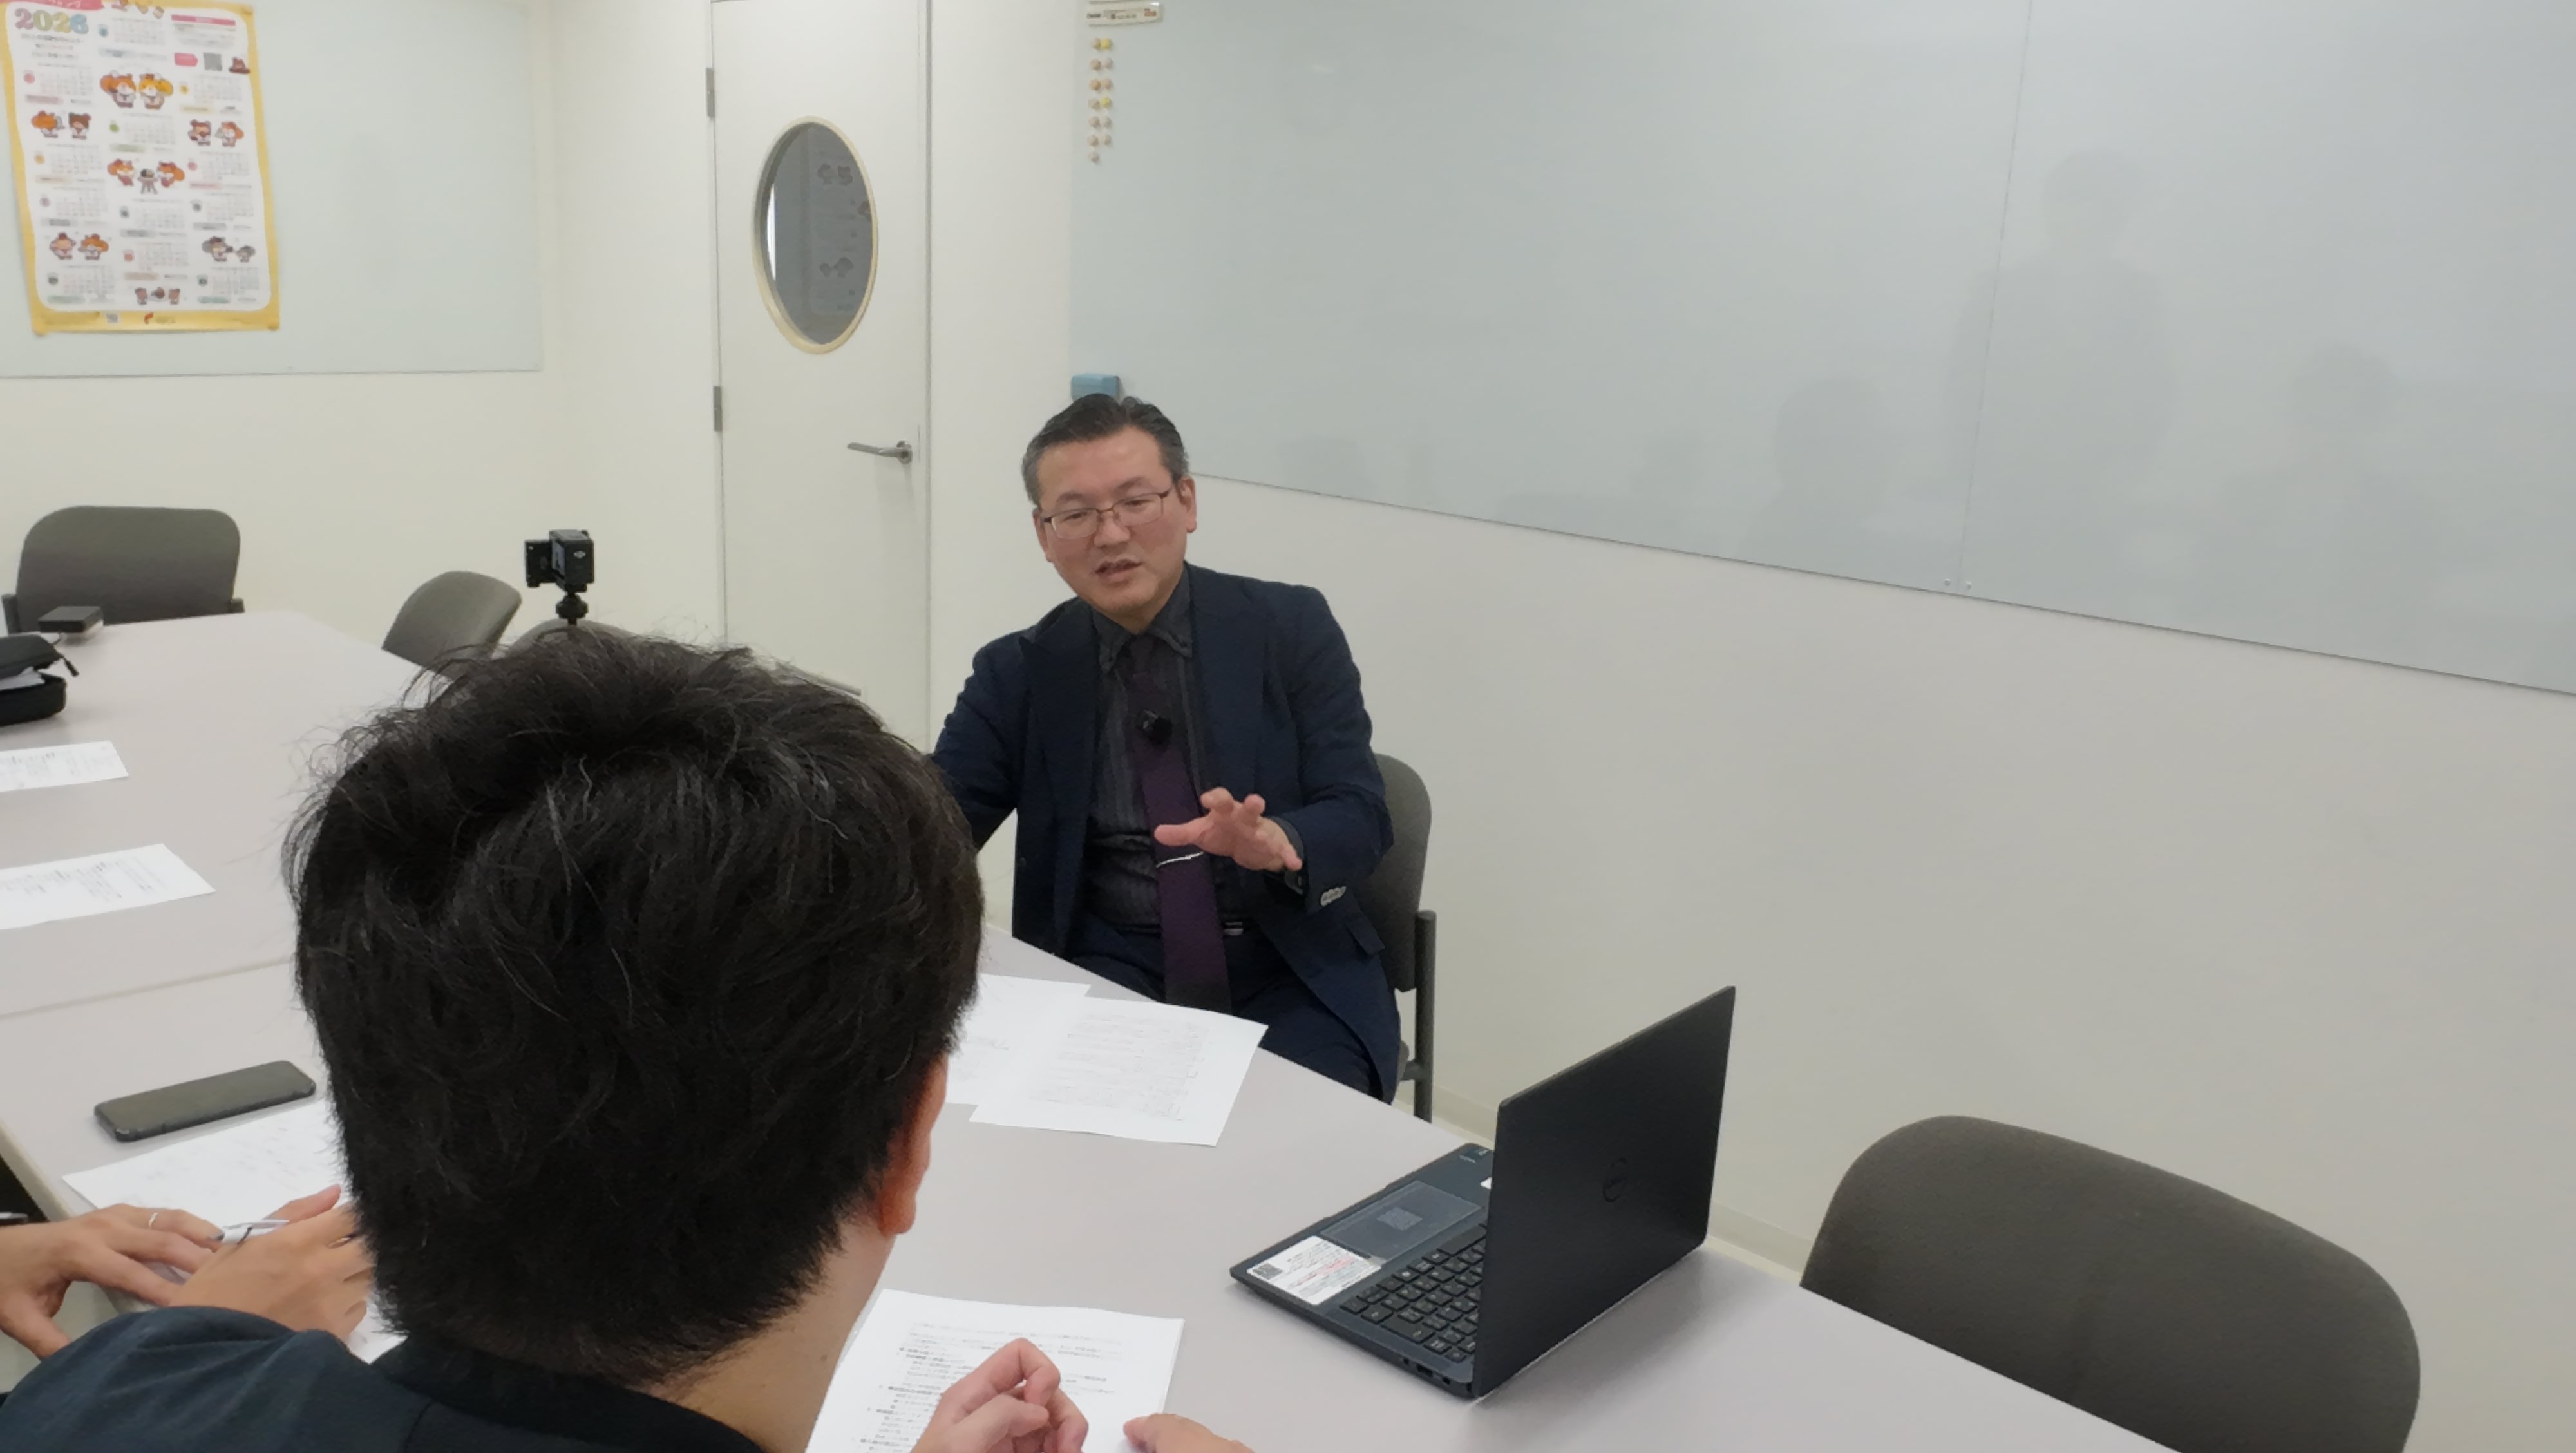
事業承継の経緯についても教えてください。
もともとこの会社は親が経営していました。私は一度会社を辞めて自分で会社を作ったんですが、その後M&Aという形でユアビジネスの事業承継を行いました。
親の会社を買収するという珍しいケースだと思います。実際、私もあまり聞いたことがありません(笑)
ホールディングス会社を設立し、現在はその傘下にユアビジネスがあります。事業承継のために2億円以上の借入も行いました。
なかなか珍しいですね(笑)
企業型DCの導入と話が少しズレますが、事業承継後はどのような会社を目指したのでしょうか。
社員への還元ですね。休みも増やしましたし、人事評価制度も全面的に見直しました。
損害保険や死亡保障の制度も整備しています。有給取得促進日も設けて、年間休日は135日になりました。人事評価も、「なぜその評価なのか」「どうすれば昇格できるのか」をすべて明文化しています。
結局のところ、私がやりたいのはただ一つなんです。社員に「この会社にいてよかった」と思ってもらいたいんです。企業型DCも、そのために導入した制度の一つなんですよ。
導入背景|アメリカで知った401kを日本でも実現したかった
15年以上温め続けた企業型DC導入への想い
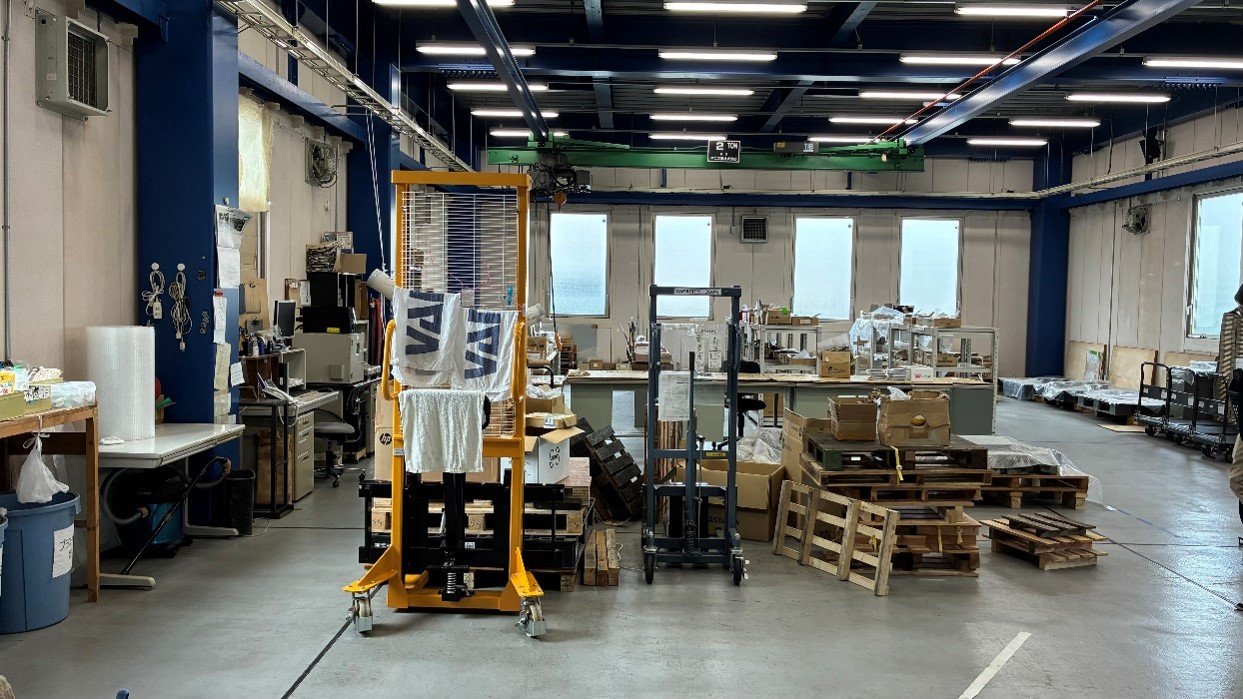
企業型DCを導入した背景には、木下社長が15年以上前にアメリカの401k(※)に強烈な衝撃を受けたからだそうです。
※ 「401k」とは、いわゆるアメリカ版「確定拠出年金制度」のことです。日本の確定拠出年金制度(企業型DC、iDeCo)のモデルとなった制度と言われています。
多くの企業では、福利厚生制度の見直しや退職金制度の検討が、企業型DCを導入するきっかけとなりますが、木下社長の場合は少し異なります。
経営者になる前から「いつか導入したい」と考え続けていた制度が、企業型DCだったとのことでした。
- 企業型DCを知ったきっかけはアメリカの「401k」
- 401kを知り、日本で実現をしたかった
- 経営が落ち着いたタイミングで企業型DCを導入
- 企業型DCの導入は社労士に相談して進めた
Q. 企業型DCを知ったきっかけを教えてください。
そもそも企業型DCを知ったきっかけは何だったのでしょうか。
企業型DCを知ったきっかけは、アメリカの「401k」です。
アメリカへ長期出張したときに、現地で工場を見学する機会がありました。そこで社員との関係性がとても良い会社を見せてもらったんです。「素晴らしい会社だな」と思いましたね。そのときに初めて401kの話を聞きました。
「将来はこうやって資産形成していくんだよ」と教えていただいたのが最初です。当時は私自身も投資をしていなかったので、アメリカではそんな仕組みがあるんだと驚きました。
それで投資に興味を持ち、帰国後に日本でも同じような制度がないか勉強したんです。その結果、「日本版401kを実現するなら企業型DCだ」という考えにたどり着きました。
個人で資産形成を行うことも大切ですが、社員みんなが将来に向けて資産形成できる仕組みを作るなら、企業型DCが一番近いと思ったんです。そこから企業型DCを導入したいという想いを持ち続けるようになりました。
アメリカの401kが企業型DCを知るきっかけになったんですね。ちなみに、帰国後はどのように調べて企業型DCにたどり着いたのでしょうか。
とにかく調べました。ちょうどiDeCoなどが始まった時期でもあったので、自分なりに制度を勉強したんです。その中で感じたのは「日本版401kを実現するなら企業型DCしかない」ということでした。
個人でやるのも良いですが、企業全体で取り組まないと本当の意味での401kにはならないと思ったんです。だから、その時点で企業型DCをやりたいという気持ちは固まっていましたね。
Q. 企業型DCを導入した背景について教えてください。
その後は、どのように企業型DCの導入を進めたのでしょうか。
当社は導入してから1年程度ですが、本当はずっと導入したかったんです。ただ、当時は私が経営者ではなかったので決められなかったんですよ。
感覚的には10年以上うずうずしていました。時間を味方につける制度だと思っていたので、「もっと早く始めた方がいいのに」とずっと思っていましたね。
社員のことを考えても、自分のことを考えても、早く始めるべきだと感じていました。
企業型DC導入に向けて動き始めたタイミングを教えてください。
2020年に経営者になったタイミングですね。最初は自分で立ち上げた会社で導入しようと思っていました。
社員数も少なく、すぐにでも始めるつもりだったんです。ただ、その頃はユアビジネスの事業承継が現実味を帯びてきていて、まずはそちらに集中しなければいけませんでした。
まずは、会社の買収や組織再編を進めて、ホールディングス体制を整えて、社員をユアビジネスへ集約してといった感じです。そうした準備がひと段落したところで「これなら全社員で取り組める」と思い、2025年9月に企業型DCの導入に踏み切りました。
ちなみに、企業型DCを導入する際は、どこかに相談などしたのでしょうか。
知り合いの社労士さんに相談しました。ちょうど独立されたばかりの方だったので、「じゃあ仕事をお願いしよう」という感じでしたね(笑)
とはいっても、私自身で全部調べる時間もなかったので、専門家の力を借りようと思ったんです。その中で少人数でも対応できる企業型DCを探してもらったところ、「SBIしかないですね」という話になりました。
だから比較検討というよりは、「やりたい制度があって、その実現方法を探した」という方が近かったですね。
中退共から企業型DCへ|全社員分の税金シミュレーションを作り、制度移行を実現
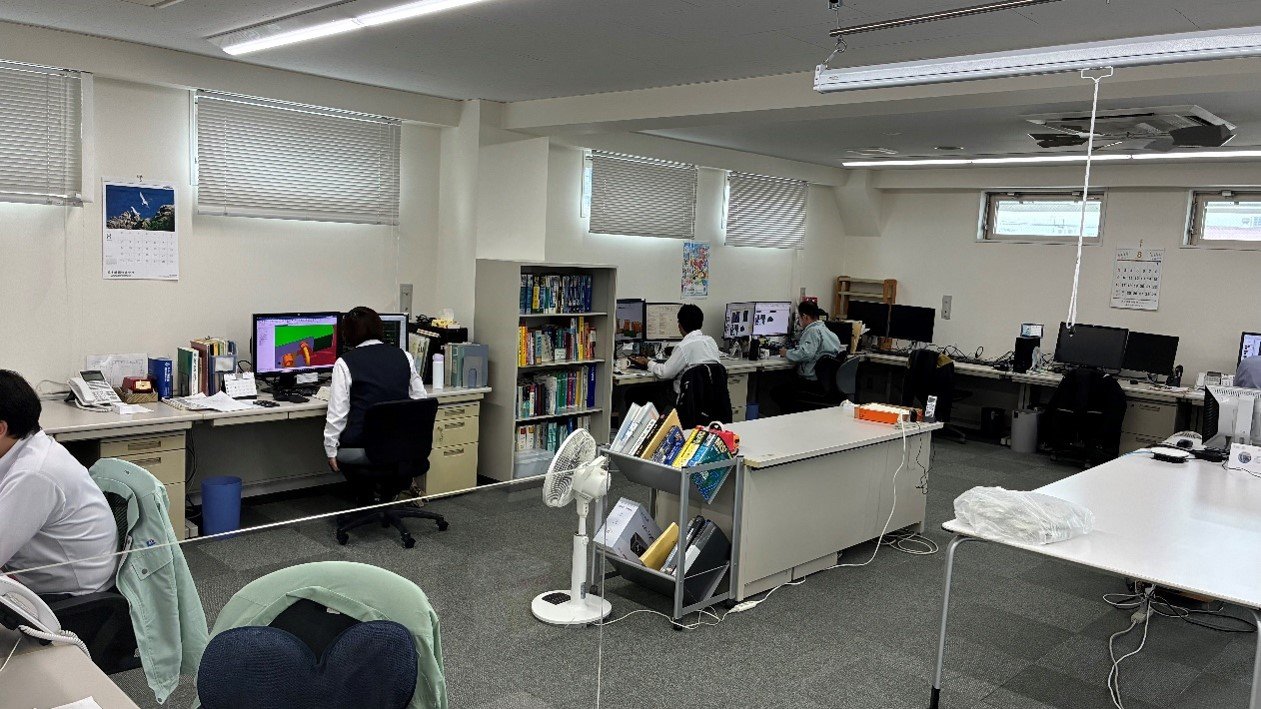
企業型DCを導入することは決めていた木下社長ですが、実際の導入までには大きな壁がありました。
それが、それまで運用していた中小企業退職金共済(中退共)からの移行です。
中退共と企業型DCは併用ができるものの、木下社長は企業型DCに大きな魅力を感じていたため、完全移行という形での導入を進めたと語られていました。
また、完全移行を進めていくうえで、社員の方が企業型DCの制度そのものに反対する声は少なかったそうです。一方で、移行に伴う税金の問題など、不安の声はあったといいます。
- 企業型DCがよい制度だと社員はすぐに理解してくれた
- 中退共の解約手当金にかかる税金が移行のネックに
- 社員全員分の税金を計算し合意を得た
- マッチング拠出が利用できる柔軟な制度設計を採用
Q. 企業型DC導入時に不安や懸念はありましたか。
企業型DCの導入にあたって、不安に感じていたことはありましたか。
やはり運用商品なので「損をしたらどうするんですか」と言われることは覚悟していました。社員に理解してもらえなかったらどうしようという不安はありましたね。
ただ、実際に話を聞いてみると意外でした。NISAやiDeCoに興味を持っている社員も多かったんです。やってみたいと思っているけれど、きっかけがないという人が多かったですね。だから思っていたより反対は少なかったです。
社員の皆さまはもともと投資に興味を持っていらっしゃったんですね。だから企業型DCの説明はすんなり受け入れてもらえたと。
そうなると、企業型DCの導入を進める中で最も大変だったことは、どのようなことだったんでしょうか。
そうですね。企業型DCの良さは比較的すぐ伝わりました。
大変だったのは、中退共から移行する部分でした。中退共を脱退すると解約手当金が支払われますよね。それが退職金扱いではなかったので、翌年の住民税や所得税に影響するんです。
社員からすると、「結局いくら税金がかかるの?」という不安があるわけです。そこが一番大きかったですね。
脱退後に支払われる解約手当金が大きいことで翌年に発生する税金が問題だったんですね。
その点については、社員の皆さまにはどのように説明されたのでしょうか。また、その不安にはどのように対応されたのでしょうか。
一人ひとりシミュレーションを作りました。社員全員分です。
中退共の解約手当金がいくら入って、税金がどのくらい増えるのかを計算して、それぞれ個別に渡しました。ものすごく時間はかかりましたね。
でも、そのくらいやらないと納得してもらえないと思ったんです。実際に数字を見たら、「あれ、思ったより大きな負担じゃないんだ」と理解してくれる人が多かったです。そこで初めて安心してもらえました。
中退共を行っている他の企業様だと、企業型DCと中退共を併用して導入している企業様もいます。一方で、併用ではなく中退共を完全にやめて、企業型DCに制度を集約する木下社長の本気度はすごいですね。
ちなみに、全員がすぐに賛成するものはないと思いますが、企業型DCを反対する声というものはいかがだったのでしょうか。
もちろんいました。今まで通りでいいと言う人もいましたし、「運用なんて分からない」という声もありました。
でも反対していた人たちも、きちんと説明すると納得してくれたんです。結局、人は分からないことが不安なんですよね。数字で見えるようにしたら、「じゃあやろうか」となっていきました。
【中退共と企業型DCの違いを知りたい方はこちら】
Q. 企業型DCの設計についてお聞かせください。
社員の皆さまに納得いただいたうえで、企業型DCを導入していただけたと思います。導入の際は、制度設計の中でこだわったポイントはありますでしょうか。
会社掛金だけでも資産形成できる水準にしながら、マッチング拠出も利用できる設計にしたことです。
中退共からの完全移行ということもあり、給与に上乗せして掛金を拠出する設計は必要だったんですよね。あと、会社が給与に加えて掛金を上乗せしてくれるなら、社員から見てもメリットが分かりやすいじゃないですか。
一方で、会社が拠出する掛金よりも多い金額で運用したいという社員もいるかと思います。そこで、より多く積み立てたい従業員向けに、マッチング拠出も利用できるようにしましたね。
会社が拠出する掛金に加えて、希望者は自身の給与から上乗せで拠出できる形が、企業型DCのベストな形だと思ったんです。そうすれば、従業員自身のライフステージに合わせて柔軟な掛金額の設定ができますし、そのような企業型DCの制度設計は、私の中でこだわった部分です。
■ 株式会社ユアビジネスの制度設計
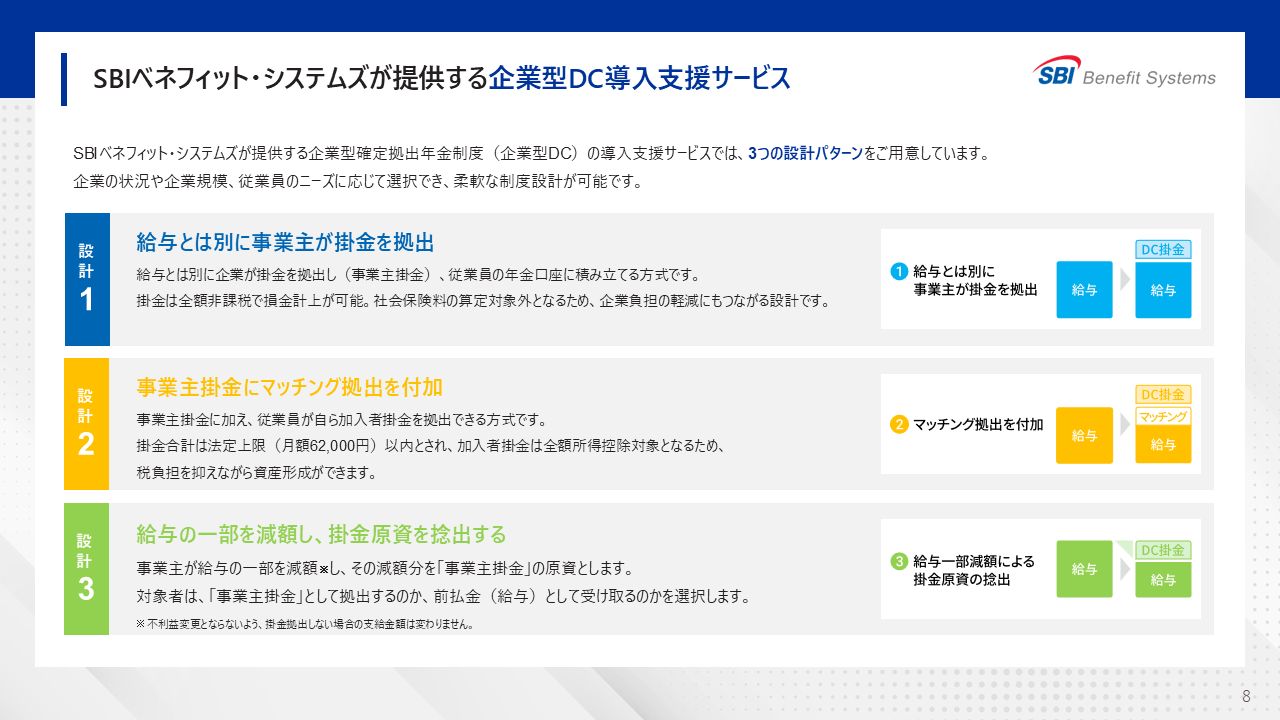
以下の画像は、企業型DCの代表的な制度設計です。大きく分けて3パターンあり、設計1は事業主掛金のみの設計、設計2は事業主掛金+加入者掛金の設計、設計3は加入者掛金のみの設計となります。
株式会社ユアビジネスには、設計2のマッチング拠出が利用できる制度を導入していただいております。会社が拠出する掛金に加えて従業員自身が希望すれば、給与から掛金を上乗せできるため、柔軟な掛金の設定ができる設計になります。
※ 参考資料:【資料ダウンロード】 制度設計から運用まで徹底サポート -企業型確定拠出年金制度 導入ガイド-
ちなみに、法改正後には掛金額も見直されたそうですね。上限額引き上げ後の対応についても教えてください。
拠出限度額が上がったので、会社としての掛金も引き上げました。
理由は単純です。上限だけ上げると、一番恩恵を受けるのは私になってしまうんですよ。
それは嫌だったんです。だったらみんな一緒に上げればいい。社員のために始めた制度ですから、自分だけが得するような形にはしたくありませんでした。
導入後を振り返っていかがですか。
時間はかかりましたけど、しっかり説明したことで社員全員に納得してもらえました。
私自身、制度を導入することが目的ではなかったんです。社員が安心して将来に備えられる環境を作ることが目的でした。だからこそ、途中で面倒だからと説明を諦めるつもりはありませんでしたね。
結果として全員でスタートできて、本当に良かったと思っています。
■ 株式会社ユアビジネスの掛金テーブル
以下の画像は株式会社ユアビジネスが実施している企業型DCの設計になります。
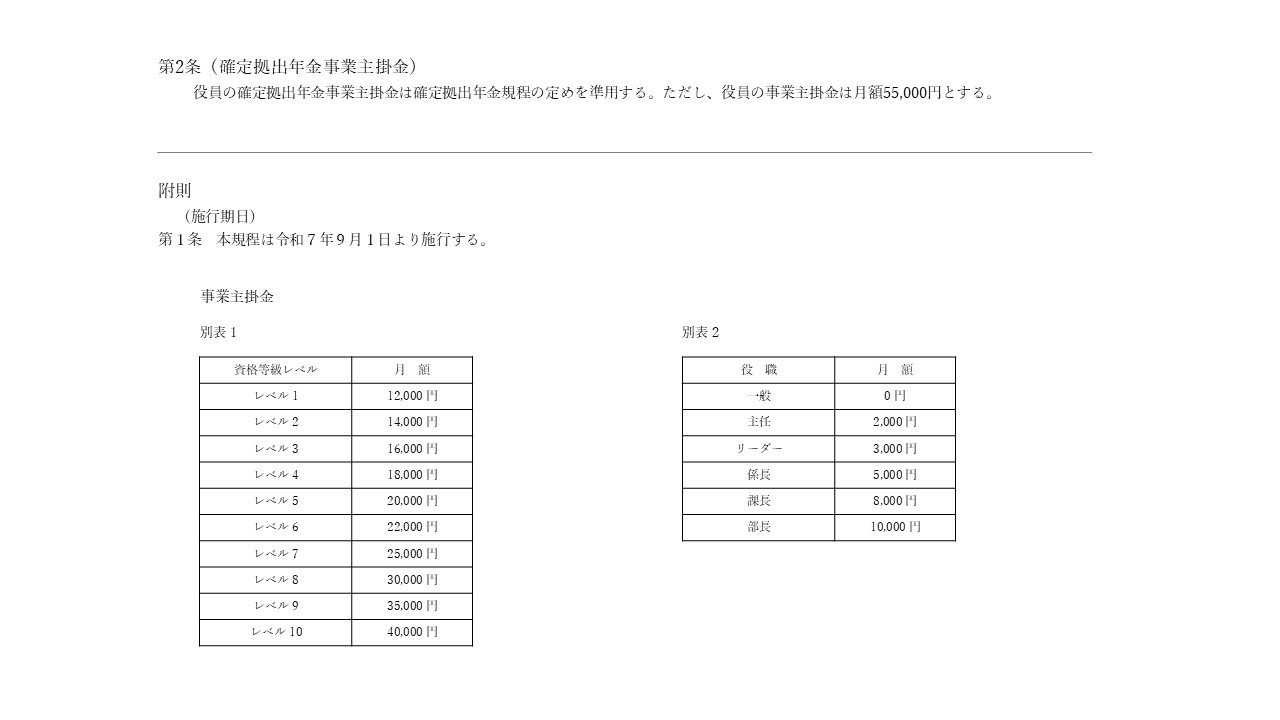
等級レベルと役職の2軸の合計により月の掛金額が決まるため、人事評価と連動した設計になっています。
選んだ理由|なぜ企業型DCだったのか
中退共では実現できない退職後の資産形成を目指して
中退共から企業型DCへの移行という大きな決断をした木下社長ですが、その背景には「なぜ企業型DCなのか」という明確な考えがありました。
実は木下社長は、企業型DCと他の制度を比較検討したというよりも、アメリカで401kを知った時点で「やりたい制度は決まっていた」と語ります。
また、制度選び以上に大切だったのは、社員が将来「この会社にいてよかった」と思える資産形成の仕組みをつくることでした。
- 「401k」を実現したかった
- 時間を味方にできる制度を導入したかった
- 「あのとき始めていてよかった」と思ってもらいたい
Q. 企業型DC以外の制度は検討されなかったのでしょうか。
企業型DC以外にも退職金制度や資産形成制度はいくつかありますが、比較検討はされましたか。
正直なところ、あまりしていません。私の中ではアメリカで見た401kのインパクトがとても大きかったんです。
だから企業型DCを知った時に、「これが日本版401kなんだな」と思いました。その時点で、やりたい制度はほぼ決まっていましたね。
他の制度を積極的に比較するというよりも、どうやったら企業型DCを導入できるかを考えていました。
そこまで401kに魅力を感じた理由は何だったのでしょうか。
やはり時間を味方につけられることですね。資産形成って早く始めた人ほど有利になるじゃないですか。
アメリカで見た会社の社員の皆さんは、それを当たり前のようにやっていました。私自身、「もっと早く知りたかった」と思いましたし、「社員にも早く知ってほしい」と思ったんです。
だから経営者になったら絶対に導入しようと考えていました。
一方で、導入前は中退共に加入されていたと伺っております。中退共には、どのような課題を感じていたのか、どのような印象をお持ちだったのか、率直な感想をお伺いできればと思います。
先代が経営していたこの会社を私自身が退職し、中退共の退職金をもらった経験があるんです。そのとき21年いたにもかかわらず、退職金は300万円ほどでした。
もちろん制度としては間違っていないんですが、正直に言うと、「この会社にいて損したな」という気持ちになってしまったんですよ。
社員にはそんな思いをしてほしくなかったんです。退職するときに、「この会社にいてよかった」と思ってもらいたかったんです。だから、企業型DCを選びました。
Q. 企業型DCを選ぶ決め手はなんだったのでしょうか。
企業型DCを選んでいただきありがとうございます。企業型DCにはどのような期待を持っていましたか。
今すぐ大きな差が出る制度ではないと思っています。でも10年後、20年後、30年後になったとき、「あのとき始めていてよかった」と思える制度だと思うんです。
中退共はどうしても積立額や増え方に限界があります。一方で企業型DCは運用次第で将来の資産形成に大きな違いが出てきます。
だから社員の将来を考えたときに、私は企業型DCの方が良いと思いました。
ちなみに、掛金の設計にも強いこだわりがあったそうですね。従業員の給与を一部減額して掛金を拠出する選択制での設計で導入していただく企業様も数多くあります。
そういった中で、会社から給与に上乗せでの掛金を拠出する設計を重視された理由を教えてください。
社員の立場になって考えたんです。
会社が導入したいからといって、選択制(※)の導入は、もし自分が社員なら嫌だろうと思ったんです。生活費を削るような設計は社員に負担が大きいでしょうし。
※ この場合の選択制とは、社員の給与を一部減額して掛金を拠出する設計のことです。
だから今の給与はそのままにして、そのうえで会社がお金を出す形にしました。会社からの上乗せなら社員もメリットを感じやすいじゃないですか。
実際、会社が掛金を出すのであれば、「やらない理由がない」という反応でした。せっかく良い制度があっても、参加する人が少なければ意味がないと思っています。
ただ、社員の自主性も大事だと思います。自身の給与から上乗せで拠出したい社員もいると思うので、会社からの拠出だけではなく、マッチング拠出も利用できるようにしました。
導入後の変化|1年で芽生えた変化
NISAを始める社員も増え、お金との向き合い方が変わった
企業型DCを導入してまだ1年ほどですが、木下社長はすでに社内に変化を感じているといいます。
特に大きかったのは、社員がお金との向き合い方を変え始めたことです。
制度導入の目的は単に退職金制度を変えることではなく、社員一人ひとりが将来に向けて資産形成を考えるきっかけをつくることでした。
その変化は少しずつ形となって表れているようです。
- 個人でもNISAなどの投資を始める社員が増加
- お金を「貯める」から「運用する」へ意識が変化
Q. 企業型DCを導入して良かったと感じる点を教えてください。
導入後、特に良かったと感じることはありますか。
一番大きいのは「お金を貯めるのではなく、運用するものなんだ」という考え方が社員に根付いてきたことですね。
もちろん全員かどうかまでは分かりませんが、多くの社員がそう考えるようになったと思います。
以前はNISAをやっている社員もほとんどいませんでした。でも今は個人で投資を始めている社員もいます。
会社として企業型DCを導入したことが、投資を始めるきっかけになったのかなと思っています。
Q. 今後、企業型DCに期待していることを教えてください。
今後さらに期待していることはありますか。
社員一人ひとりが、自分の将来のことを自分で考えられるようになることですね。
私は「老後」という言葉があまり好きじゃないんですが、引退した後に困らないように準備することは大切だと思っています。
企業型DCが、そのきっかけになればうれしいです。そしていつか、「この会社にいてよかった」と改めて感じてもらえたら、それが一番ですね。
投資教育|“入れっぱなし”にしない
外部講師との対話が社員の理解を深めるきっかけに
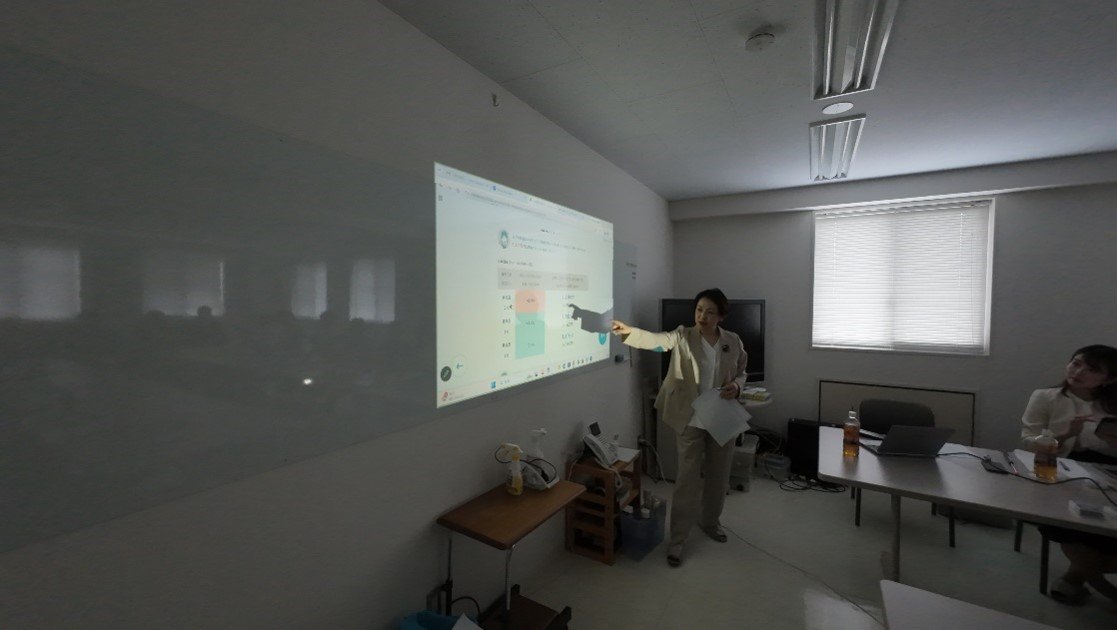
企業型DCの導入はゴールではありません。企業型DCは、制度を導入した後も継続的な投資教育が求められています。
実際に株式会社ユアビジネスでは継続投資教育を実施しており、今回の取材もその教育のタイミングに合わせて行われました。
木下社長は、制度の理解を深めるだけでなく、社員が気軽に相談できる場をつくることにも大きな意味があると考えています。
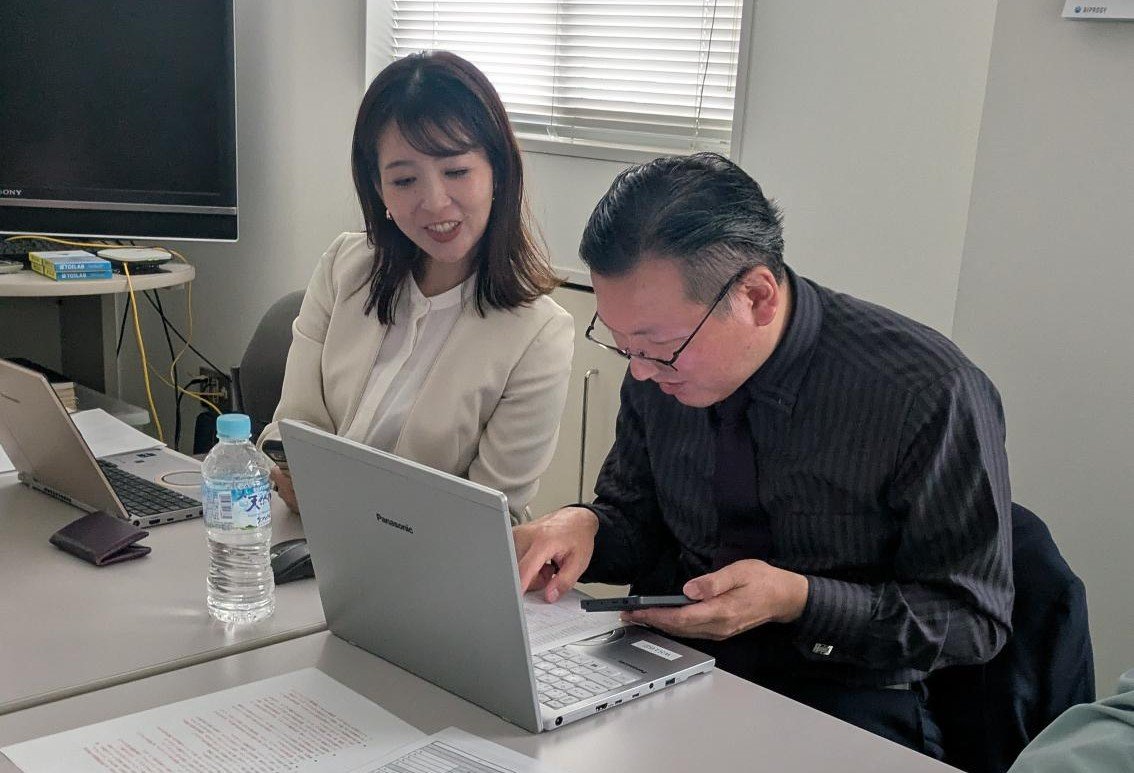
また、投資教育は、SBIベネフィット・システムズの担当者2名がシミュレーションを交えながら、約90分間実施しました。
- お金のことを相談できる機会を作ることが大事
- 投資教育は毎年実施したい
Q. 継続投資教育を実施しようと考えた理由、実施後の変化を教えてください。
企業型DC導入後も投資教育を継続されている理由を教えてください。
お金のことって、意外と人に相談しづらいじゃないですか。自分のお金のことですし、知られたくないと思う人も多いと思うんです。
そうすると、分からないことがあっても誰にも聞けないままになってしまいますよね。だからこそ、外部の方に来てもらって相談できる機会を作ることには意味があると思っています。
私は毎年実施した方が良いんじゃないかなと考えています。
今回で2回目の実施となりましたが、社員の皆さまの様子に変化はありましたか。
かなり変わりましたね。1回目は制度そのものが分からない状態でしたから、みんな静かに話を聞いていました。「結局どうすればいいんだろう」という雰囲気だったと思います。
それに比べると今回はずいぶん和やかでした。社員同士でも話をしながら参加していましたし、制度への理解も深まっているように感じました。
継続することで少しずつ理解が進んでいるんだと思います。
Q. 実際に投資教育を受けてみていかがでしたでしょうか。
今回の投資教育の中で印象的だった点を教えてください。
DC Doctor(※)を利用したシミュレーションですね。社員も楽しそうに取り組んでいました。自分の場合はどのくらいになるんだろうと考えながら見ていたと思います。
やはり数字で見えると分かりやすいですよね。投資や資産形成の話は難しく感じられがちですが、シミュレーションがあることで少し身近になると思います。
※ DC Doctorとは、SBI証券が提供する「どの商品を選べばいいの?」というお悩みをお持ちの方に、運用商品選びをサポートするサービスです。今回の投資教育では、従業員の方がご自身の掛金でどのくらいの資産になるのかをシミュレーションしていただきました。
今後の投資教育に期待していることはありますか。
企業型DCだけですべてが解決するわけではないと思っています。だからこそ「自分はどう考えるべきか」を学ぶ機会が必要なんです。
引退後の生活を支える手段は企業型DCだけではありません。NISAを活用する人もいるでしょうし、自分で資産運用をする人もいると思います。
そうした時に「お金とどう付き合っていくか」を考えるきっかけになれば良いですよね。
最後に、今後の投資教育についてのお考えを教えてください。
私は続けていきたいですね。お金をかけてでもやる価値はあると思っています。
企業型DCは長く付き合っていく制度です。だから導入したら終わりではなくて、その後も定期的に学びながら理解を深めていくことが大切だと思っています。
社員一人ひとりが将来に向けて自分で考えられるようになるためにも、これからも継続していきたいですね。
これから企業型DCを導入する経営者へ|
「時間を味方につけるために、1分1秒でも早く始めてほしい」
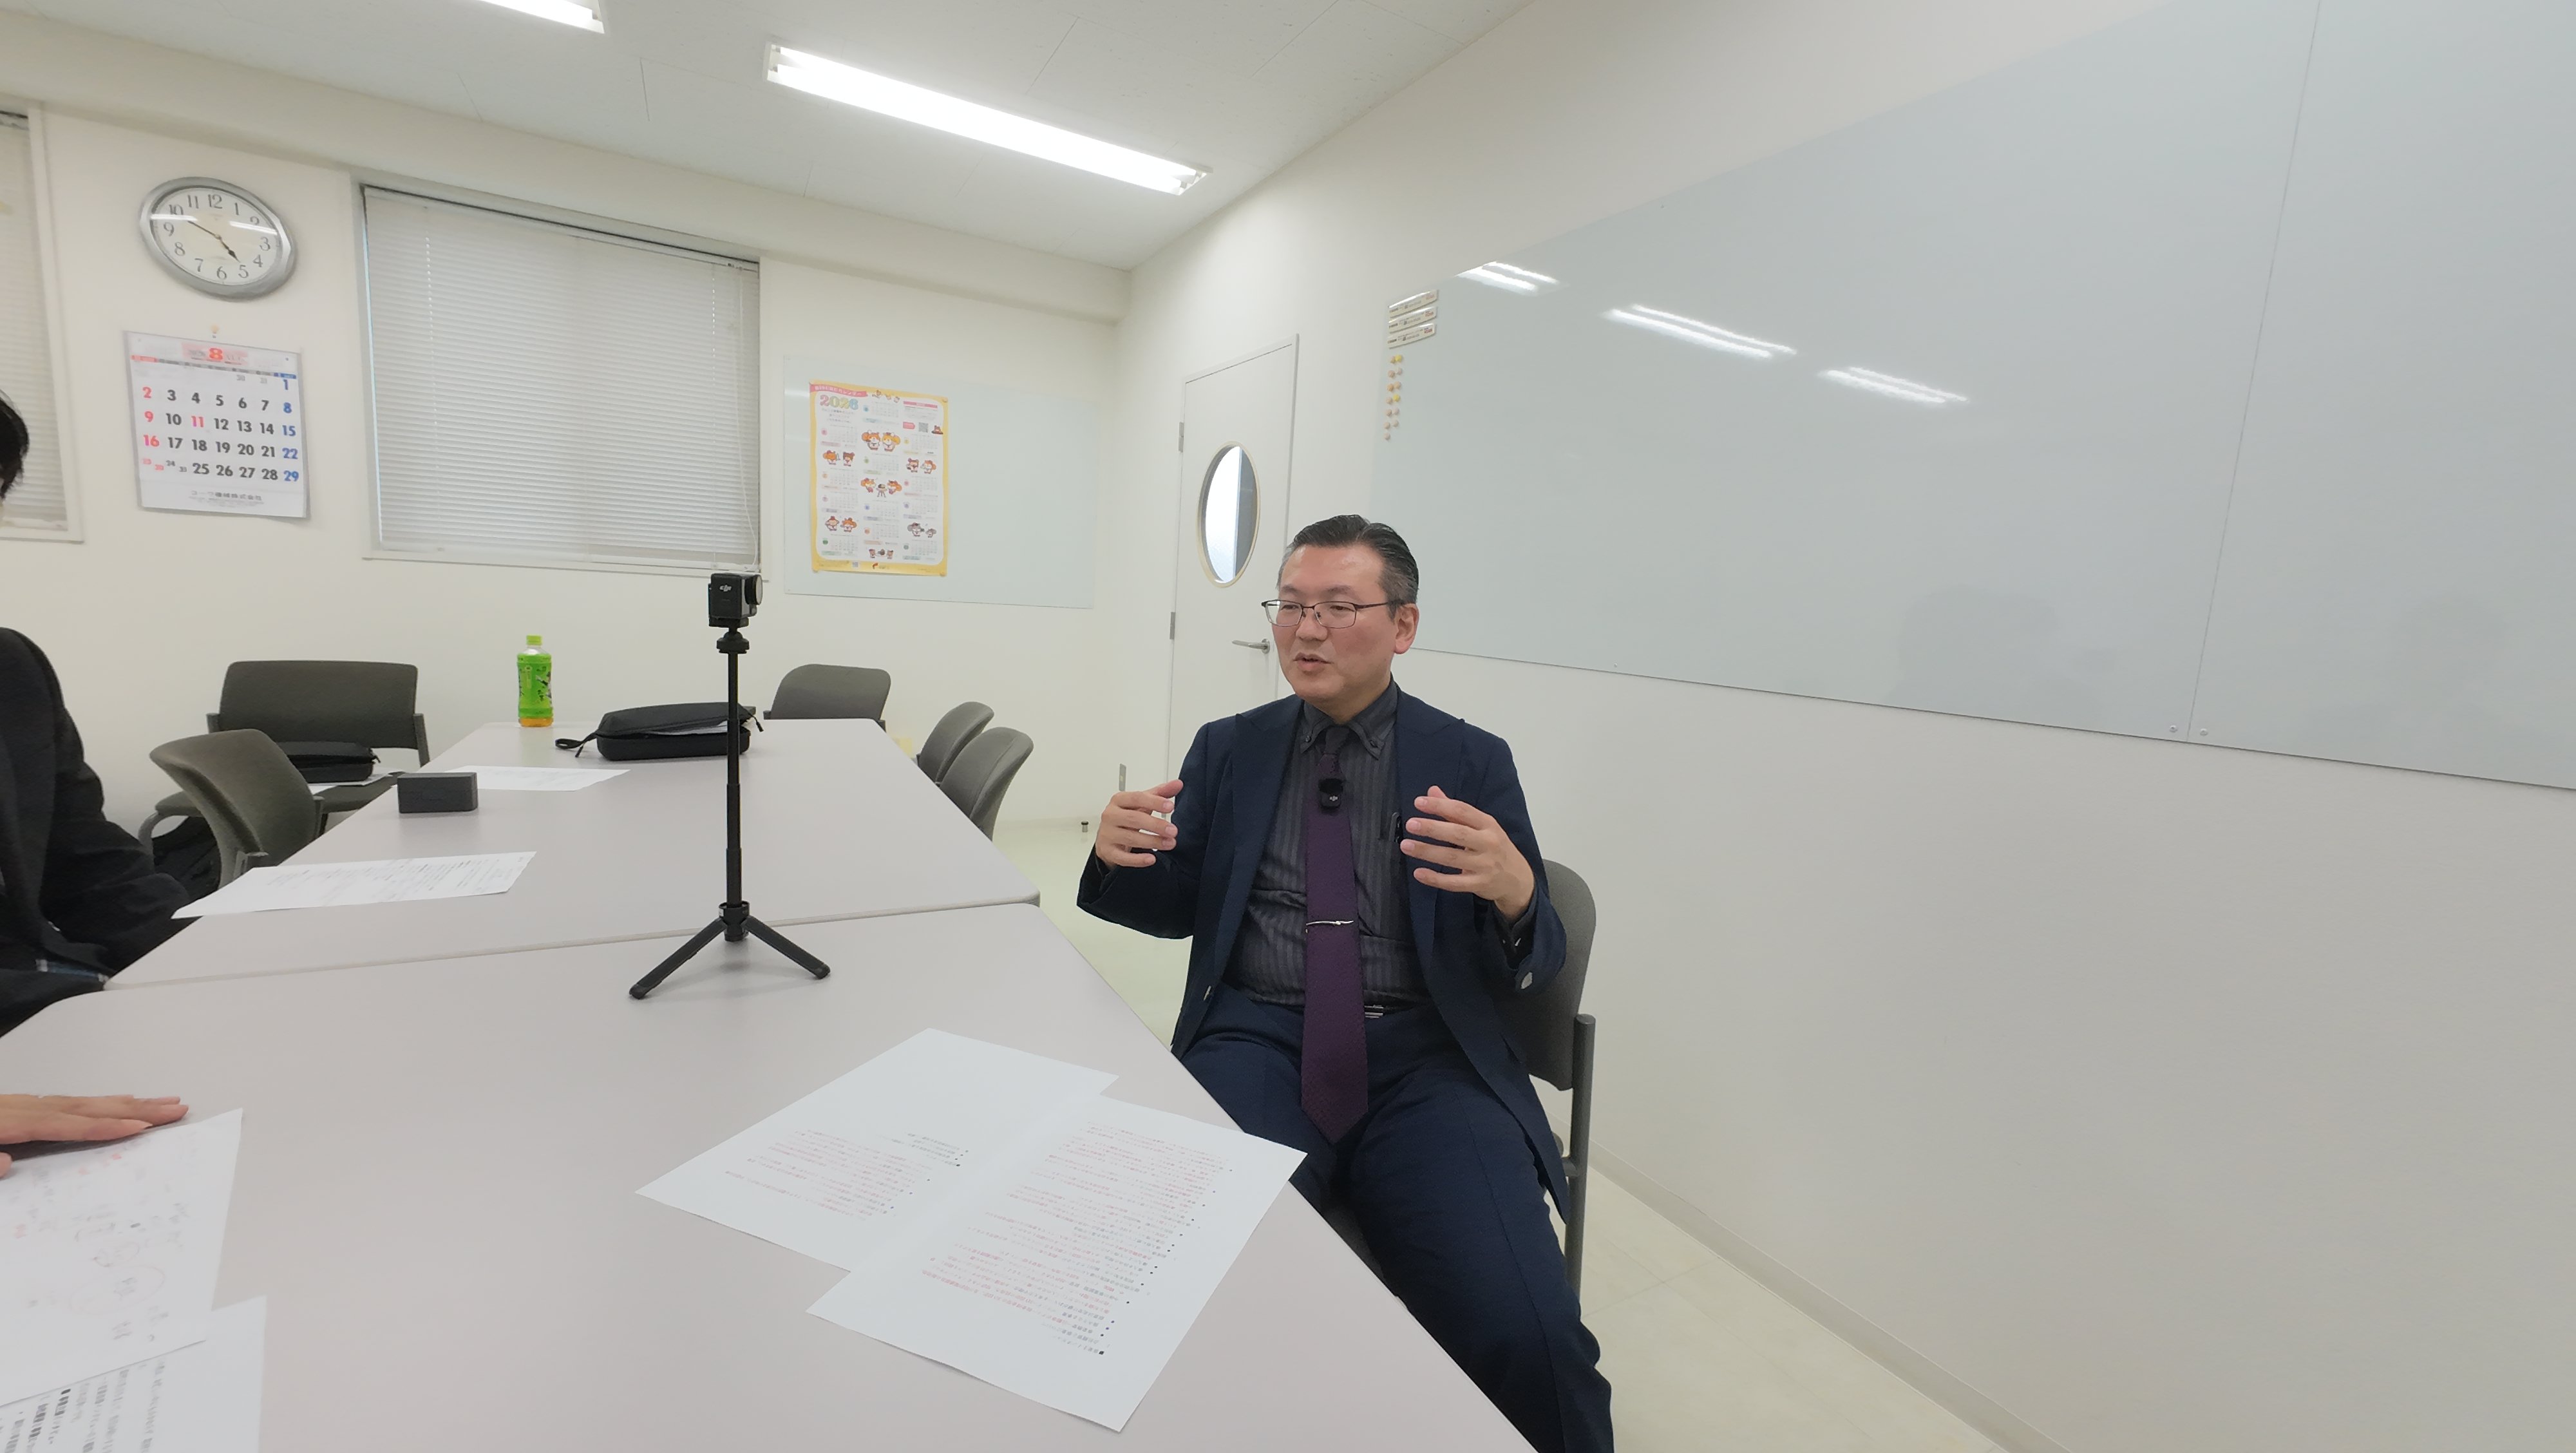
取材の最後に、これから企業型DCの導入を検討している経営者へのメッセージを伺いました。
木下社長の答えは非常にシンプルでした。「検討する時間があるなら、まず始めた方がいい」。
アメリカで401kに出会ってから15年以上導入を考え続けてきた木下社長だからこそ、その言葉には強い実感が込められていました。
- 1分1秒でも早く時間を味方につける制度を始めてほしい
- 社員のメリットを具体的に見せることが大事
Q. これから企業型DCを導入しようと考えている経営者へメッセージをお願いします。
最後に、企業型DCの導入を検討している経営者の方へメッセージをお願いします。
時間を味方につける制度なんですから、とにかく早く始めた方がいいと思います。正直、検討することってそんなに多くないんですよ。
どの運用方法にするか、どの設計にするかくらいです。だから1分1秒でも早く始めた方がいい。私はそう思っています。
企業型DCの導入を迷う理由はない、ということですね。一方で、導入に対して慎重になる企業様も多いと思いますが、どのように考えていますか。
制度そのものが悪いわけではありませんからね。失敗するリスクよりも、始めないリスクの方が大きいと思っています。
特に若い社員ほど、時間の効果を受けられます。だから会社として本当に社員のことを考えるのであれば、早く導入してあげた方がいいと思います。
Q. 社員の理解を得るために大切なことはありますか。
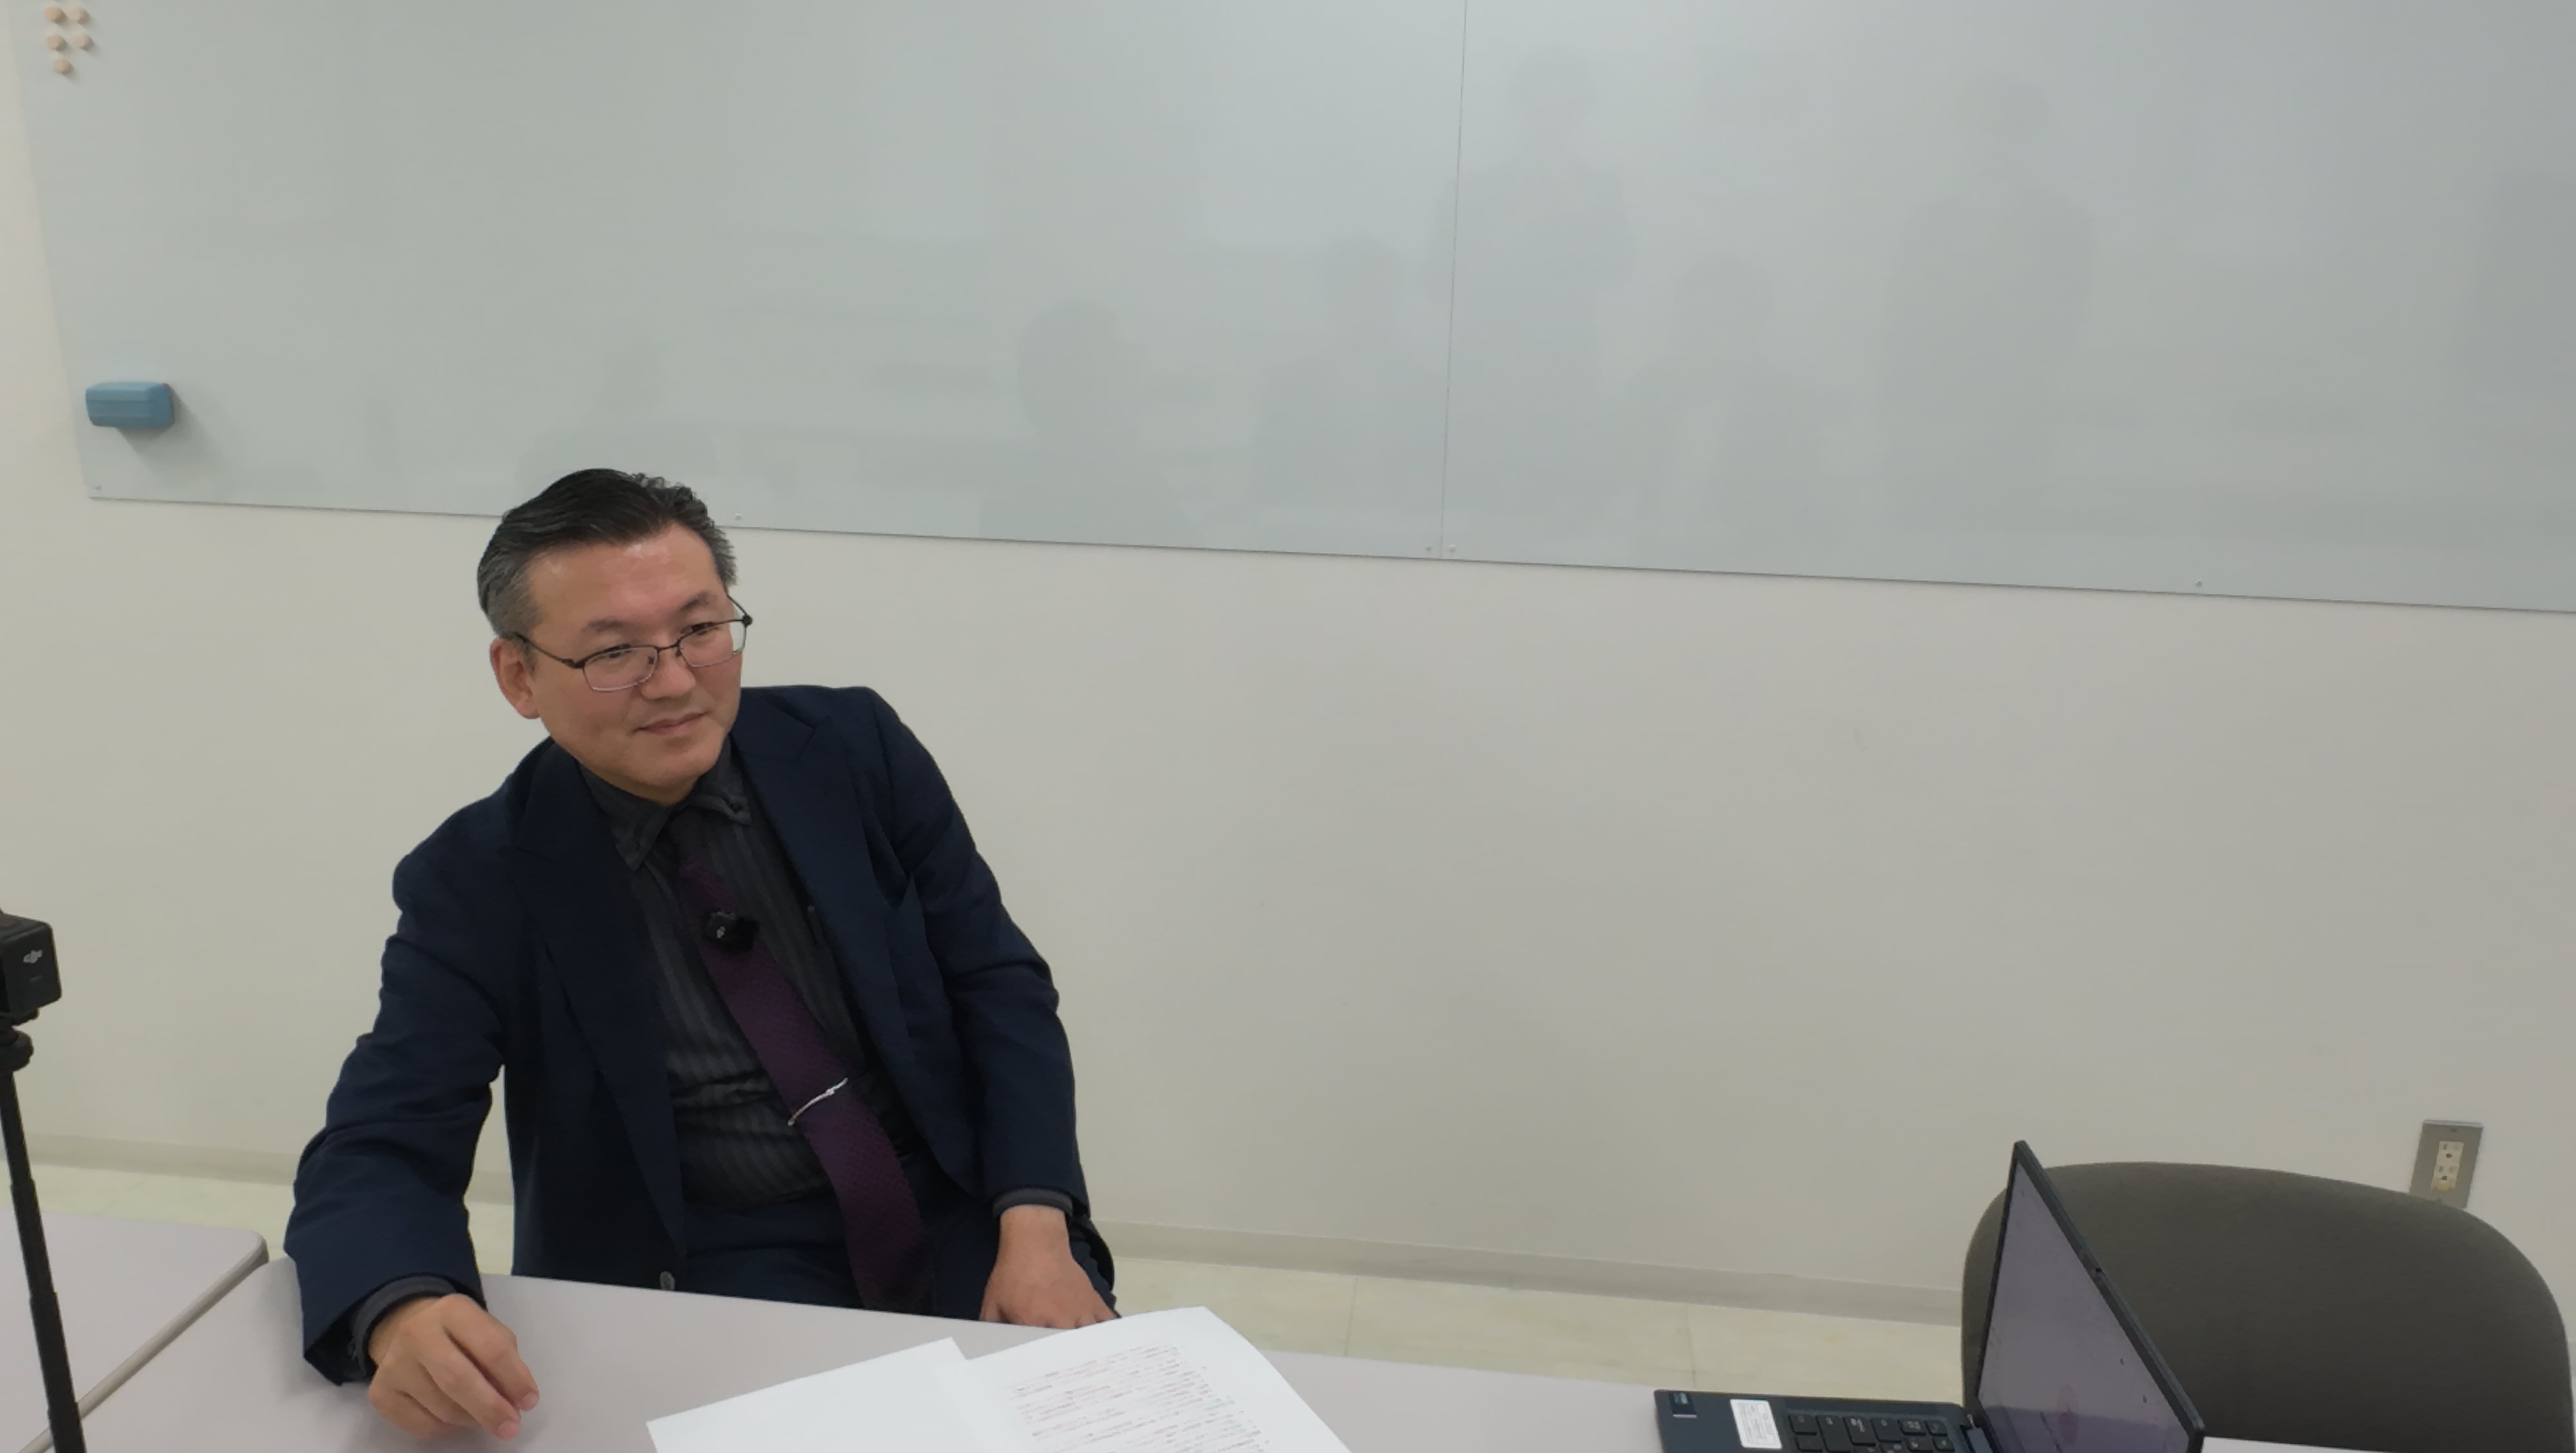
企業型DCを導入する際、社員への説明で意識したことはありますか。
やっぱり数字を見せることですね。人は分からないものに不安を感じます。企業型DCは原則60歳まで引き出せないですし。
社員にとっては長期的な資産形成になるので、「将来どれくらい積み上がるのか」「どんなメリットがあるのか」を具体的に見せることが大切だと思います。
私の場合は中退共から移行する際に、全社員分の税金シミュレーションを作りました。大変でしたけど、数字で見えるようになったことで納得してくれました。
経営者は思いだけでなく、数字でも伝える必要があると思います。結果として、企業型DCの良さを全員に理解してもらったうえで、制度を導入することができました。
Q. 企業型DCについて相談したい場合、誰に相談するのが良いと思いますか。
企業型DCの導入を検討する際の相談先についてはどうお考えですか。
一番早いのはSBIに相談することだと思います(笑)
ただ個人的には、実際に導入している経営者に話を聞くのもおすすめです。士業の先生方ももちろん専門家ですが、経営の判断をしているわけではありません。
私は経営のことは経営者に聞くのが一番だと思っています。特に自分より大きな会社を経営している方の話には学ぶことが多いですね。
もちろん私も経営者なので、もしこの記事で興味を持ったなら連絡いただいてもいいですよ(笑)
木下社長にとって、企業型DCとはどのような制度でしょうか。
最後に、木下社長にとって企業型DCとはどのような存在なのか教えてください。
社員の将来のための仕組みですね。私がやりたかったのは、お金を渡すことではありません。
社員が将来困らないようにすることです。そして、いつか振り返った時に、「この会社にいてよかった」と思ってもらうことです。企業型DCは、そのための手段の一つだと考えています。
まとめ
15年以上前、アメリカで401kを知ったことをきっかけに始まった木下社長の構想。
事業承継や組織改革を経て実現した企業型DCの導入は、単なる福利厚生制度ではなく、「社員に報いたい」という想いから生まれた取り組みでした。
そして現在は、制度導入だけでなく継続投資教育にも力を入れながら、社員一人ひとりの資産形成を支援しています。
「この会社にいてよかった」
そんな言葉を社員から聞ける日を目指しながら、企業型DCをはじめとした社員還元策に取り組む木下社長。
その姿勢は、多くの中小企業経営者にとっても、これからの福利厚生や資産形成制度を考えるうえで一つのヒントになるのではないでしょうか。
本記事は一般的な情報提供を目的として作成しています。掲載内容については正確性・完全性を保証するものではありません。
また、本記事は法律・会計・税務上の助言を行うものではありません。具体的な取扱いについては、各専門家にご確認・ご相談ください。
掲載している事例は一例であり、すべての企業に同様の効果を保証するものではありません。
本記事の内容は作成時点の情報に基づいており、法改正等により内容が変更となる場合があります。